




A Selic caiu, mas os juros do financiamento subiram. E agora?
Sábado, 07 de novembro de 2026
Você acompanha a queda da Selic, espera uma simulação mais barata e encontra juros maiores no financiamento do imóvel. A reação faz sentido: se a taxa básica caiu, por que o banco está cobrando mais?
Em 16 de setembro de 2026, o Copom reduziu a Selic para 13,75% ao ano. Cerca de seis semanas depois, a Folha de S.Paulo noticiou aumentos no crédito imobiliário de Bradesco, Itaú e Santander, em reportagem publicada em 29 de outubro e atualizada no dia 30.
A história teve mais um capítulo: em 4 de novembro, o Copom manteve a taxa básica em 13,75% ao ano. Portanto, a redução da Selic ocorreu antes dos reajustes bancários, e não nesta última reunião.
As duas notícias podem coexistir. A Selic influencia o crédito, mas o preço de um financiamento imobiliário também depende de como o banco consegue o dinheiro, por quanto tempo vai emprestá-lo e das condições daquela operação. Para quem procura um imóvel em Barra Velha, Balneário Piçarras ou Penha, entender essa diferença ajuda a comparar caminhos sem decidir apenas pela manchete.
A Selic é a referência dos juros de curtíssimo prazo na economia. Já um financiamento imobiliário pode durar décadas. Ao definir a taxa de uma nova proposta, o banco precisa considerar esse horizonte e o custo de manter os recursos disponíveis ao longo dele.
Parte do dinheiro do crédito habitacional vem da poupança; outra parte pode vir de instrumentos de captação, como as letras de crédito imobiliário, as LCIs. O custo e a disponibilidade dessas fontes não mudam todos da mesma maneira a cada reunião do Copom.
A poupança oferece um exemplo concreto. Pela regra de remuneração prevista em lei, enquanto a Selic estiver acima de 8,5% ao ano, a parcela adicional do rendimento permanece em 0,5% ao mês, além da TR. Assim, um corte de 14% para 13,75% não reduz automaticamente essa parcela da remuneração.
Também entram na conta os juros de prazos mais longos negociados no mercado. Eles refletem expectativas e riscos para o futuro, e podem subir mesmo quando a Selic atual cai. A reportagem sobre os reajustes de outubro relacionou o movimento dos bancos à alta desses juros futuros.
Além da captação, cada proposta considera fatores como entrada, garantias e perfil do cliente. O Banco Central ressalta essas diferenças ao divulgar as taxas de crédito. Por isso, a taxa anunciada por uma instituição não é necessariamente a que aparecerá na sua simulação.
Uma mudança nas taxas oferecidas para novas contratações não altera automaticamente os juros do seu contrato. Para entender a evolução da prestação existente, é preciso olhar o que foi contratado: taxa, indexador, sistema de amortização, seguros e demais encargos.
Da mesma forma, uma queda futura da Selic não garante redução automática de um financiamento em andamento. Eventual renegociação ou portabilidade exige analisar condições, custos e aprovação da instituição envolvida.
Ao pedir propostas, mantenha o mesmo valor financiado e prazo sempre que possível. Compare também o sistema de amortização, a entrada necessária, o indexador e a evolução das prestações.
Peça o Custo Efetivo Total, o CET, e sua composição. Ele reúne juros e outras despesas da operação, como tarifas, tributos e seguros, conforme as condições contratadas. É a orientação do Banco Central para comparar crédito. Verifique separadamente como a atualização por um índice variável poderá afetar o saldo e as parcelas: uma simulação não transforma a trajetória futura desse índice em certeza.
Uma prestação inicial menor também pode vir acompanhada de prazo maior ou de um saldo que demora mais a diminuir. O objetivo da comparação é enxergar o compromisso inteiro, inclusive os valores que ficarão para depois.
Em alguns imóveis na planta ou em construção, é possível negociar o pagamento de parte do preço diretamente com a construtora ou incorporadora. Essa alternativa também merece entrar na comparação.
Isso também aparece em empreendimentos menores. No atendimento da Elita, já houve negociações desse tipo com pequenos construtores, sem que os prazos fossem necessariamente iguais aos oferecidos por grandes incorporadoras. A possibilidade depende do imóvel, da etapa da obra e das condições aceitas pelo vendedor.
O pagamento pode combinar entrada, parcelas durante a construção, reforços periódicos e um saldo na entrega. Para alguém que consegue distribuir os recursos ao longo desse período, essa estrutura pode ampliar as opções de compra.
Mas parcelar durante a obra não significa financiar o imóvel inteiro diretamente, nem garante um custo menor. Pode continuar existindo um saldo a quitar com recursos próprios ou com financiamento bancário quando chegar a hora das chaves.
Considere um exemplo apenas ilustrativo, sem correção monetária, juros ou despesas de compra. Um imóvel de R$ 600 mil poderia ter a seguinte distribuição:
As parcelas mensais podem parecer confortáveis, mas ainda ficariam 55% do preço para a etapa final. E, em um contrato real, a correção prevista pode alterar parcelas e saldo. Esse exemplo não representa uma oferta da Elita ou de uma construtora.
Se a ideia for financiar esse saldo, de R$ 330 mil antes das correções do exemplo, essa possibilidade precisa ser avaliada desde o começo. Uma simulação feita hoje não garante que o banco aprovará o mesmo valor, com a mesma taxa e nas mesmas condições quando a obra terminar.
O plano também precisa comportar os reforços. Uma parcela mensal que cabe no orçamento não resolve um vencimento anual para o qual não há dinheiro reservado.
Peça as condições por escrito e procure respostas para estas perguntas:
O Código de Defesa do Consumidor exige informações claras sobre juros, prestações e total a pagar nas operações de crédito. Antes de assumir o compromisso, confira também a documentação do empreendimento, o histórico da construtora e as aprovações e registros exigidos para aquele tipo de imóvel. Uma condição de pagamento atraente não substitui essa verificação.
Depende da sua situação. Esperar pode ser adequado para aumentar a entrada, organizar a renda ou evitar um compromisso apertado. Também é possível encontrar hoje uma condição compatível com seu orçamento. Nenhuma dessas conclusões sai apenas da direção da Selic.
O preço do imóvel pode mudar, assim como as condições de crédito e a sua capacidade de pagamento. Não há garantia de que esperar ficará mais caro, nem de que comprar agora será melhor. Compare propostas reais e faça a conta com as condições disponíveis, sem depender de uma queda de juros que ainda não aconteceu.
Se você procura um imóvel em Barra Velha, Balneário Piçarras ou Penha, converse com a equipe da Elita sobre a entrada que tem disponível, os pagamentos que consegue assumir e o prazo em que pretende se mudar. Isso ajuda a procurar imóveis e formas de pagamento que façam sentido para a sua situação, incluindo alternativas diretas com construtoras quando estiverem disponíveis.
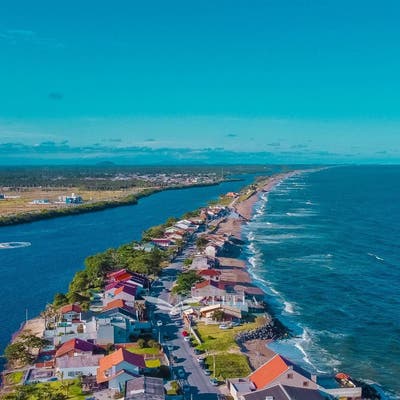
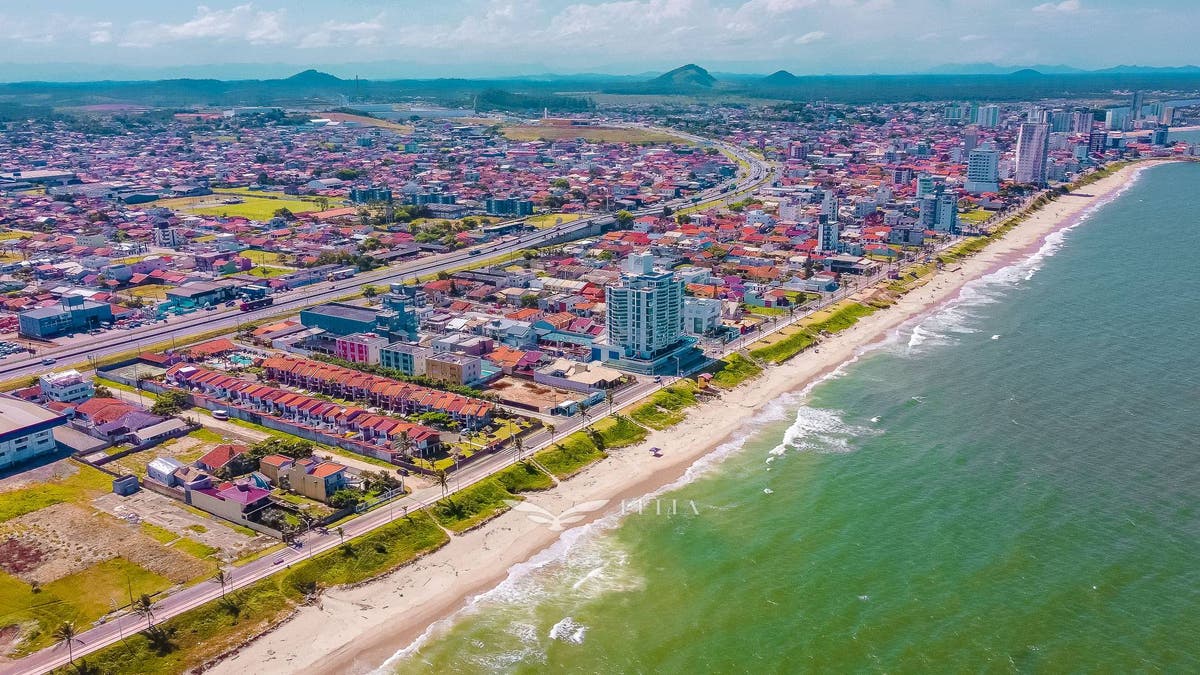
Foto de capa: vista aérea do bairro Tabuleiro, em Barra Velha. Acervo Elita Imobiliária.